
СТРАТЕГИЧЕСКИЙ МЕНЕДЖМЕНТ
Ключевые факторы развития рынка делового туризма и гостиничных услуг региона
Цель статьи состоит в исследовании ключевых факторов развития рынка делового туризма Свердловской области и города Екатеринбурга. Авторами выявлены принципиальные аспекты механизма формирования спроса со стороны субъектов делового туризма, а также проведен структурный анализ предложения средств размещения, в том числе гостиниц. Выявленные факторы позволили сформулировать основные проблемы текущего состояния рынка делового туризма Свердловской области и перспективы его дальнейшего развития. При этом особое внимание в статье уделено также возможностям развития Екатеринбурга как центра делового туризма УрФО с учетом дальнейшего роста интереса к таким видам делового туризма как конгрессный и выставочный. В работе сформулирован перечень рекомендаций по повышению привлекательности Свердловской области и Екатеринбурга с позиций делового туризма. Представленные в работе результаты могут быть использованы как предприятиями индустрии туризма в рамках формирования своих стратегических планов развития, так исполнительными органами государственной власти при разработке нормативно-правовой документации регулирующей рынок делового туризма. Ключевые слова: рынок делового туризма, гостиничный бизнес, конкурентоспособность, индустрия гостеприимства, М1СЕ-индустрия.
Введение
Туристская индустрия представляет собой сложный социально-культурный, экономический и психологический феномен, один из наиболее доходных и быстроразвивающихся секторов мировой экономики [1].
Деловой туризм, являясь частью индустрии туризма в целом, имеет тесные связи с туристскими отношениями и индустрией гостеприимства. Он является неотъемлемой частью отрасли туризма и имеет тенденцию положительно и эффективно влиять на инвестиционную привлекательность региона. Данный вид туризма накладывает существенный отпечаток на всестороннее развитие региональных территорий как в рамках одной определенной национальной экономики, так и в контексте международных экономических отношений [7].
Выгодное географическое положение на границе Европы и Азии, политическая стабильность, разнообразие исторического наследия, высокий интеллектуальный и культурный потенциал определяют благоприятные долгосрочные перспективы развития туристического комплекса Свердловской области.
Теоретические подходы к исследованию
Несмотря на актуальность и значимость развития делового туризма, круг научных изысканий по данной тематике достаточно мал и ограничен рассмотрением отдельных задач. Выделение делового туризма в качестве отрасли международного туризма носит в литературе скорее описательный, нежели научно-аналитический характер.
Такие авторы как И.В. Зорин и В.А. Квартальное в «Энциклопедии туризма» определяют деловой туризм как «временные командировки и поездки со служебными целями, включая участие в конференциях, конгрессах и т.д. без получения доходов в месте командировки» [3]. В специальной литературе, периодических изданиях и средствах массовой информации используют также тождественные термины-эквиваленты: деловой туризм, business travel (деловое путешествие), М1СЕ-индустрия.
Под MICE-индустрией (аббревиатура от англ, слов: meetings — встречи, incentive — ин-сентив, conferences — конференции и конгрессы, exhibitions — выставки) подразумевается целая отрасль, обеспечивающая организацию и проведение различных деловых мероприятий. Зарубежная MI СЕ-индустрия в настоящее время имеет следующую структуру: 65% — поездки на конгрессы; 16% — встречи, семинары; 15% — выставки, ярмарки; 3% — интенсив-поездки [8].
Главной составляющей MICE-индустрии по праву считается организация встреч, выставок и конференций. В индустрии делового туризма встречи представляют собой организованные мероприятия, объединяющие людей для обсуждения различных вопросов и принимающие разнообразные формы: конгресс, конференция, саммит, съезд, симпозиум, семинар.
Основой развития индустрии встреч территорий и отдельных регионов является, прежде всего, подготовленная инфраструктура, важным элементом которой является конгресс-бюро — некоммерческая организация, ведущая продвижение города на рынке встреч и оказывающая информационную поддержку организаторам новых встреч. Эксперты отмечают, что именно такие города, как Владивосток, Екатеринбург, Казань, Краснодар, Красноярск, Нижний Новгород, Новосибирск, Ростов-на-Дону, Самара, Сочи, Хабаровск уже стали признанными ведущими центрами MICE в России [5].
На наш взгляд, рынок делового туризма можно систематизировать путем разделения деловых путешествий на два сектора — сектор индивидуальных деловых поездок («командировок») и MICE-сектор. Следуя такой систематизации, в данной статье сделана попытка сформулировать факторы, определяющие развитие каждого из секторов. Если индивидуальный сектор менее формализованный, то MICE-сектор объединяет в себе события разного масштаба и функциональности, и MICE-туризм, по сути, представляет собой деловой сегмент событийного туризма [9].
Индивидуальный туризм (Meetings)
Среди ключевых факторов развития индивидуального делового туризма можно выделить следующие (рис. 1).
Рассмотрим представленные на рисунке факторы более подробно в отношении Екатеринбурга и Свердловской области.
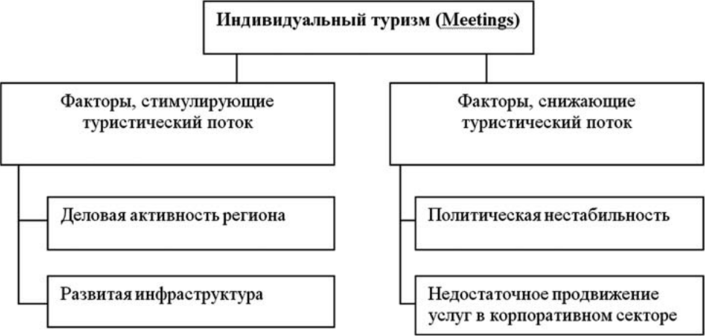
Рис. 1. Факторы формирования рынка индивидуального делового туризма
Фактор деловой активности
Центром привлечения туристов на территории Свердловской области остается город Екатеринбург — центр деловой активности Урало-Сибирского региона. Деловые поездки остаются основной целью посещения Свердловской области, составляя 43% всех посещений. Екатеринбург является административным центром Уральского федерального округа. В городе функционируют более 25 дипломатических и торговых представительств иностранных государств. На территории построен современный выставочный центр МВЦ «Екатеринбург-ЭКС-ПО» (50 тыс. кв.м.) [6].
Анализируя поток гостей Свердловской области (табл. 1, рис. 2, 3) можно сделать вывод, что основная категория представляет бизнес-тури-стов, прибывших из регионов России. Поток иностранных туристов за последние два года практически иссяк, что обусловлено нестабильной политической ситуацией. Деловой туризм значительно выгоднее для сферы гостеприимства, чем туристы, прибывшие с культурно-познавательными целями. Различия касаются сроков пребывания (от 1 ночевки до пребывания в течение полугода) и класса гостиниц (предпочтение отдается высокому и среднему классу обслуживания).
Бизнес-туристы менее чувствительны к ценовому фактору, поскольку расходы, как правило, несет компания, и обращают больше внимания на сервис и престиж. Они часто используют до-
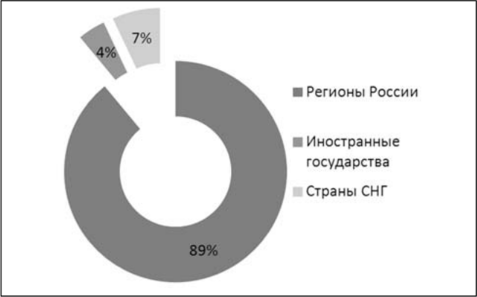
Рис. 2. Территориальная структура гостей Свердловской области в 2015 г. [10]
полнительные услуги (фитнес-центр, Интернет), пользуются предприятиями питания отеля.
Пик прибытий (и, соответственно, загрузки) приходится на понедельник — среду (с миниму-
Таблица 1
Динамика туристического потока Свердловской области [10]
|
Наименование показателя |
2013 г. |
2014 г. |
Изменение |
|
|
Абс. |
Отн.,% |
|||
|
Численность граждан Российской Федерации |
1 058 090 |
981 899 |
-76 191 |
92,8 |
|
Численность иностранных граждан |
92 007 |
83 756 |
-8 251 |
91,0 |
|
Итого |
1 150 097 |
1 065 655 |
-84 442 |
92,7 |
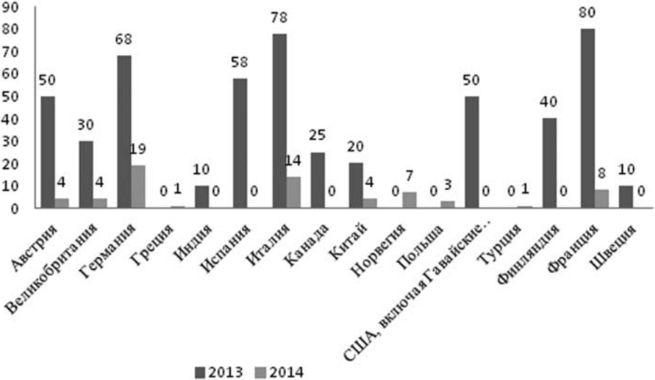
Рис. 3. Динамика прибытия иностранных туристов в Свердловскую область [10]
мом в выходные дни), а по месяцам — апрель, июнь, сентябрь и октябрь. Таким образом, поток деловых туристов практически не пересекается с организованными турами, они только дополняют один другой.
Можно выделить два вида делового туризма в Свердловской области — высококатегорийный, представители которого прибывают, как правило, из Дальнего зарубежья (дипломаты, руководители и менеджеры иностранных компаний) по делам и в целом соответствуют характеристике, данной выше. Наряду с ними в Екатеринбург прибывает значительное количество лиц из регионов России и стран СНГ с целью посещения промышленных предприятий, банков, коммерческих и иных структур. Они формируют поток более низкой ценовой категории и останавливаются в отелях эконом-класса или арендуют посуточно квартиры.
Следует также отметить, что Свердловская область последние 1,5 года демонстрирует негативную динамику по всем ключевым экономическим индикаторам: уровню доходов населения, промышленному производству, розничной торговле. Многие показатели значительно хуже среднероссийского уровня. Эксперты связывают это с недостаточно эффективной политикой региональных властей, которые в сложной экономической ситуации не способны оказать необходимое содействие населению и бизнесу по минимизации последствий кризисных явлений.
В 2015 г. реальные доходы жителей Свердловской области сократились на 6,2% (в среднем по России упали на 4%). Если в 2014 г. они составляли 32 157 руб. на одного человека, то в прошлом году — 34 845 руб. (с учетом инфляции — 29 967 руб.). При этом денежные расходы уральцев за аналогичный период времени выросли на 5,6%. Это свидетельствует о том, что из-за кризиса свердловчане стали массово тратить свои накопления [10].
Одной из главных причин падения реальных доходов является высокий уровень инфляции. В
2015 г. она составила 14% (в среднем по РФ — 12,9%). Продовольственные товары подорожали на 17,2%, непродовольственные — на 14,3%, алкоголь — на 9%, услуги — на 10,9%.
Еще одна причина — сокращение реального размера заработных плат населения и рост безработицы. По данным регионального центра труда и занятости, с 1 января 2015 г. по 1 января
2016 г. показатель вырос с 1,15% до 1,5%. При этом число увольнений на свердловских предприятиях выросло в 4 раза: в 2014 г. — около 4 тыс. человек, в 2015 г. — около 16 тыс. человек. Официальное число безработных в регионе увеличилось с 26 574 до 34 127 человек.
Динамика промышленного производства Свердловской области также хуже среднероссийского уровня. Индекс промпроизводства региона в 2015 г. сократился на 3,7% (в среднем по России снизился на 3,4%). Добыча полезных ископаемых на Среднем Урале упала на 9,1%, обрабатывающие производства — на 2,9%, производство и распределение электроэнергии, газа и воды — на 0,8%.
Таким образом, по фактору деловой активности следует констатировать негативное влияние на развитие рынка делового туризма как минимум в краткосрочной перспективе. Требуется стабилизация экономической ситуации, как в Свердловской области, так и в стране в целом, с тем, чтобы произошла активизация деловых контактов и последующая актуализация «замороженных» проектов.
Фактор инфраструктурной обеспеченности
Активное развитие делового туризма в Свердловской области обусловлено во многом статусом Екатеринбурга как крупнейшего промышленного и делового центра России с развитой транспортной, деловой, гостиничной инфраструктурой. В рейтинге крупнейших аэропортов страны «Кольцово» прочно занимает 5-е место по числу обслуженных пассажиров после аэропортов Московского авиаузла и Санкт-Петербургского аэропорта «Пулково». В 2015 г. пассажиропоток аэропорта превысил 3,6 млн человек. Свердловская железная дорога имеет регион обслуживания площадью 1,8 млн кв. км и по основным показателям входит в первую тройку дорог России: в 2015 г. с вокзалов и станций Свердловской железной дороги отправлено 37,4 млн пассажиров (в том числе 10,1 млн — в дальнем следовании). Екатеринбург является точкой пересечения пяти федеральных автомобильных дорог, связанных между собой Екатеринбургской кольцевой автодорогой.
В городе работают консульства и дипломатические представительства 18 стран, более 78 туристических операторов и более 650 туристических агентств. Индустрия гостеприимства представлена 58 отелями с общим номерным фондом более 6 тысяч номеров, в том числе отелями международных гостиничных групп — Rezidor (Park Inn), Hyatt, Accor (Novotel), Angelo, Ramada.
Локальный российский рынок MICE ищет внутрироссийские направления с хорошей инфраструктурой, причем все доступные направления уже давно изучены и освоены. Большинство заказчиков не может повторять выполненные однажды маршруты, поэтому охотно рассматривают новые регионы при условии, что они располагают базовой инфраструктурой: удобными транспортными стыковками с Москвой, комфортабельными отелями и аэропортом. Наконец, эти регионы должны обладать и чисто туристической привлекательностью: яркой природой, интересными местными этническими традициями и культурой и т.д.
Однако следует отметить, что инфраструктура делового туризма в целом в России находится преимущественно в зачаточном состоянии, организация групповых поездок на выставки сопровождается значительными финансовыми рисками. Гостиницы на время массовых мероприятий устанавливают очень жесткие условия бронирования. Штрафы могут взиматься даже при «заблаговременном» в обычном понимании этого слова аннулировании — за 2-3 месяца до поездки. Часто отели работают только на условиях полной предоплаты, что требует дополнительных оборотных средств. Однако и в таких условиях деловой туризм в России все же развивается. Отдельные фирмы работают более чем успешно и без нареканий от все более и более требовательных клиентов.
Одной из важнейших проблем рынка, на наш взгляд, является несоответствие качества размещения и обслуживания гостей требуемым стандартам. При этом, гостиницы и другие средства размещения — основной компонент туристской инфраструктуры [4].
Предложение на рынке средств размещения Екатеринбурга включает два основных сегмента (табл. 2).
В 2015 г. в Свердловской области работало более 200 отелей, большинство сосредоточено в ее столице. Периодами их наибольшей загрузки считаются февраль-март и октябрь-ноябрь, когда особенно высока деловая активность. В сезон отпусков загрузка падает: число отдыхающих в столице Урала пока не столь значительно.
Высокий процент гостей, приезжающих по делам, сказывается на специфике отелей и уровне цен. Спектр широк — от «HYATT» до гостиниц эконом-класса, однако проблема дороговизны большинства гостиниц для рядового туриста по-прежнему актуальна. Но она постепенно решается, в том числе городскими властями.
В структуре гостиниц в Екатеринбурге преобладают гостиницы класса «3 звезды» -55%. В сегменте гостиниц уровня «4 звезды» на сегодняшний день работают -19% объектов. На сравнительно низкодоходные сегменты гостиниц «1 звезда» и «2 звезды» приходится -22%. Рынок гостиниц класса «5 звезд» достаточно стабилен (4 гостиницы).
В целом, можно сделать вывод, что рынок находится в стадии переходного развития, при
Таблица 2
Общая характеристика предложения на рынке гостиничных услуг Свердловской области [2]
|
Наименование показателя |
Всего |
Гостиницы |
Меблированные комнаты |
Общежития |
|
Число гостиниц и аналогичных средств размещения, единиц |
329 |
267 |
43 |
16 |
|
в том числе принадлежит: |
||||
|
крупным и средним организациям |
79 |
54 |
8 |
15 |
|
в процентах к общему числу |
24,0 |
20,2 |
18,6 |
93,8 |
|
Малым предприятиям, включая микропредприятия |
182 |
174 |
7 |
1 |
|
в процентах к общему числу |
55,3 |
65,2 |
16,3 |
6,2 |
|
индивидуальным предпринимателям |
68 |
39 |
28 |
— |
|
в процентах к общему числу |
20,7 |
14,6 |
65,1 |
— |
|
Число номеров (комнат), единиц |
8573 |
7738 |
154 |
542 |
|
Число номеров (комнат) в расчете на одно коллективное средство размещения (КСР общего назначения), единиц |
26 |
29 |
4 |
34 |
|
Число мест (коек) в месяц максимального развертывания, единиц |
14926 |
13010 |
370 |
1202 |
|
Коэффициент использования наличных мест |
0,40 |
0,41 |
0,26 |
0,39 |
|
Число ночевок, тыс.единиц |
2177,0 |
1930,7 |
35,6 |
170,6 |
|
Численность размещенных лиц, тыс. человек |
951,2 |
909,8 |
11,7 |
19,3 |
|
Средняя продолжительность пребывания одного человека, дней |
2.3 |
2.1 |
3,0 |
8,9 |
|
Доходы от предоставляемых услуг, млн. руб. |
4524,5 |
4407,7 |
33,8 |
55,6 |
|
Доходы от предоставляемых услуг в расчете на одну ночевку, рублей |
2078 |
2283 |
949 |
326 |
котором практически все сегменты еще достаточно перспективны. Однако уже сейчас город испытывает нехватку гостиниц уровня 1-2 звезды, и с приближением крупных международных мероприятий (матчи Чемпионата мира по футболу) данный дефицит будет ощущаться все острее, поскольку среди европейских туристов отели данной категории весьма популярны. По нашим оценкам на отели данной категории должно приходиться не менее 25% от общего количества мест в общей структуре номерного фонда города (в настоящее время данная доля составляет не более 10%).
На сегодняшний день отели сегмента «1-2 звезды» представлены преимущественно старыми гостиницами и приобъектными общежитиями гостиничного типа, часть из которых при проведении реконструкции может перейти в сегмент гостиниц уровня «3 звезды». При этом недостаток гостиниц категории «1-2 звезды» в Екатеринбурге сегодня несколько компенсируется мини-отелями и квартирами, сдающимися в аренду посуточно. Также в данном ценовом диапазоне работает другой весьма перспективный сегмент средств размещения — хостелы.
Хороших гостиниц в городе немало, и муниципальные власти надеются на скорое разрешение ситуации с дефицитом мест. Во всяком случае, цифры внушают оптимизм: в 2013 г. в г. Екатеринбурге функционировало порядка 180 отелей, в 2015 г. более 200. Подробнее рассмотрим те из них, которые предлагают услуги для деловых людей.
В Свердловской области на рынке гостиничного бизнеса наблюдается активное развитие эконом-сегмента: хостелов, апартаментов, квартир в аренду, предлагающих низкие цены на проживание. Также продолжается рост использования систем онлайн-бронирования и развитие тенденции бронирования в «последнюю минуту» (за одни сутки до заезда или в день заезда). Такая тенденция спровоцирована ростом изобилия предложений на рынке гостиничных услуг и желанием клиентов получить более выгодные тарифы на проживание.
Значительный сегмент средств размещения представлен посуточной арендой. Преимущество такого вида размещения очевидно, поскольку аренда посуточно это наиболее экономичный вариант индивидуального или совместного про живания. Однако, данный сегмент рынка является во многом нелегальным. Как правило, лица, предоставляющие услуги посуточной аренды, допускают следующие нарушения:
- 1. Размещают лиц в помещениях, не предназначенных для осуществления гостиничной деятельности. Квартира пригодна для создания в ней гостиницы только в том случае, когда удовлетворяет требованиям, предъявляемым к нежилым помещениям, а именно, находится на первом этаже, либо этажами выше, если под ней расположены нежилые помещения, а также имеет отдельный вход. Если квартира не соответствует указанным требованиям, то перевести её в нежилое помещение, и, следовательно, оказывать гостиничные услуги невозможно. В дополнение помещения не соответствуют требованиям пожарной безопасности и санитарным нормам и правилам, предъявляемым к мини-гостиницам.
- 2. Не регистрируют проживающих в соответствии с Правилами регистрации и снятия граждан Российской Федерации с регистрационного учета по месту пребывания и по месту жительства в пределах Российской Федерации (Постановления Правительства РФ от 17.07.1995 №713).
Таким образом, ситуация на рынке средств размещения субъектов делового туризма свидетельствует о превышении предложения над спросом в высококатегорийном сегменте. Такая ситуация обусловлена политической нестабильностью, которая привела к сокращению потока иностранных туристов, представляющих основной поток, размещающийся в отелях высокой категории. В эконом-сегменте в течение нескольких лет наблюдается рост спроса со стороны приезжих, удовлетворение которого происходит в основном за счет теневого сектора посуточной аренды квартир. Подобная ситуация приводит к ценовому демпингу со стороны отелей средней и высокой категории.
Интенсив-туризм (Incentives)
Интенсив туры (от английского слова incentive — стимул) — поездки, организуемые компаниями в целях мотивации сотрудников, занятых в основном продвижением и продажей производимого этой компанией товара. Интенсив-туризм представляет собой специальный сектор туризма, применяемый компаниями для награждения своих работников и поощрения их к выполнению новых задач.
В зависимости от целей можно выделить три вида интенсив-программ: поощрительные программы; мотивационные программы; построение команды.
При этом компании, проводящие корпоративные мероприятия, стараются максимально обогатить мероприятие, дав ему добавленную стоимость (например, пригласить на конференцию специалистов с женами и детьми, устроив для последних туристические экскурсии).
Можно отметить, что в последнее время появляется спрос на корпоративные мероприятия с дополнительным оздоровительным эффектом (spa-фактор, услуги оздоровительных центров, востребованы гостиницы с тренажерными залами и бассейнами). Кроме того, клиенты последнее время стали обращать особое внимание на выбор экологически чистых зон, «чистых курортов», на которых строго соблюдаются правила сохранения окружающей среды. В этой связи всю большую популярность приобретает так называемый «сельский интенсив-туризм (country / rural incentive)», организуемый на природе, вдали от больших городов и промышленных центров.
Интенсив-туризм характеризуется появлением большого количества разнообразных бизнес-тренингов, которые проводятся в разных странах и направлены на профессиональную рекреацию и раскрытие индивидуальных деловых качеств и способностей. Тот же интенсив-туризм среди новинок предлагает принципиально новые релаксационные методики отдыха, направленные на быстрое и эффективное восстановление сил, израсходованных в процессе трудовой деятельности.
Анализ предложения туристических компаний Екатеринбурга и Свердловской области на текущий момент не выявил ни одного предложения интенсив-туров в рамках области. Несформированность данного рынка обусловлена удаленностью региона от основных направлений интенсив-туров, которые включают побережье Черного море, Средиземноморье, Израиль и т.п.
Конгресс-туризм (Congresses)
Конгресс-туризм также специализированный вид делового туризма, организованный для проведения конференций, съездов, ассамблей, семинаров. Конгрессы во всем мире играют значительную роль в комплексном развитии региона и оказывают существенное влияние на формиро вание регионального продукта, обеспечивая привлекательность туристских дестинаций.
В целом, Россия сегодня не входит в число ведущих стран в области событийного и конгрессного туризма. Согласно Международной ассоциации конгрессов и конференций (ICCA) доля России на мировом рынке международных конгрессных мероприятий составляет менее 1%, по всей стране проходит за год столько же крупных мероприятий, сколько обеспечивают в год крупные города мира, такие как Кейптаун или Мюнхен [11]. Согласно статистике ICCA в 2011 г. Россия занимала 41-е место из 48 в рейтинге стран по числу проведенных международных конгрессов. Бесспорным лидером, по оценкам ICCA, считается США, на чьей территории в 2011 г. было проведено 759 встреч, Германия — 577, Испания — 463. В России этот показатель составил 69 [12].
Впервые о превращении Екатеринбурга в международный конгрессный центр городские власти заговорили еще в 2007 г. — на фоне подготовки города к приему саммитов ШОС и БРИК. В Стратегический план развития тогда была внесена соответствующая программа, а к 2009 г. в Екатеринбурге построили десять новых отелей, включая Hyatt Regency. С тех пор в городе проводилось все больше крупных деловых форумов, саммитов и конгрессов по различным тематикам (рис. 4): 360 в 2011 г., 382 - в 2012 г., в 2013 г. более 500. Количество посетителей также выросло — со 105 тыс. в 2012 г. до 155 тыс. человек в 2015 г.
Индустрия конгрессно-выставочной деятельности представлена крупными выставочными центрами: Екатеринбург-ЭКСПО (площадь — более 50 тыс. кв. м), Центр международной торговли, Центр «Уральские выставки». В Екатерин-
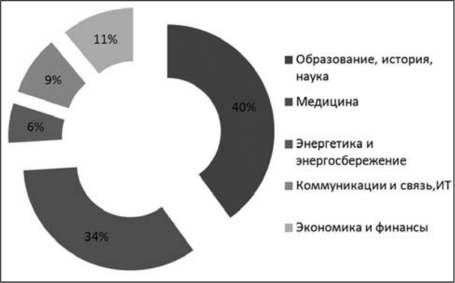
Рис. 4. Тематика конгрессных мероприятий, прошедших в Свердловской области в 2015 г.
бурге регулярно проводятся конгрессы, форумы, саммиты, ежегодно — более 200 мероприятий, в том числе международная выставка и форум промышленности и инноваций ИННОПРОМ, Expotravel и другие, имеющие статус международных.
Стратегическое позиционирование Свердловской области как региона — лидера, предполагающее модернизацию существующих предприятий в различных отраслях, строительство новых, а также увеличение доли на региональном рынке иностранных компаний, на наш взгляд, будет определять дальнейший рост делового туризма, что потребует строительства современной комфортной городской и конгрессно-выставочной инфраструктуры. Развитие указанного вида туризма позволит привлечь дополнительно более 1 млн человек в год.
В конце 2015 г. стратегический проект по трансформации города в международный конгресс-центр был обновлен. В результате в программе появились новые планы по качественному развитию конгресс-площадок. В частности, к 2020 г. предполагается открыть десять новых площадок категории А, суммарно на 6 тыс. мест, увеличить количество площадок категории В с 25 до 50 (на 10 тыс. мест каждая) и категории С — с 24 до 40 (на 14 тыс. мест каждая). По планам, к 2020 г. в городе будет проходить 700 мероприятий ежегодно, число их участников превысит 120 тыс. человек, при этом каждый шестой будет иностранцем.
Следует отметить, что одним из важнейших факторов развития данного проекта является также формирование кадров для профессионального рынка конгрессных услуг.
Выставочный туризм (Exhibitions/Events)
Выставочный туризм более чем популярный сектор делового туризма. Выставка как многоплановое событие и комплексный маркетинговый инструмент, позволяет выполнять одновременно несколько функций. Каждое мероприятие ориентировано на демонстрацию актуальной картины определенного сектора рынка или же отрасли в целом.
Привлечение в г. Екатеринбург международных выставок, крупных международных компаний, даст возможность местным предприятиям на основе зарубежного опыта адаптироваться на международных рынках, совершенствовать качество выпускаемой продукции и услуг, обеспечить их конкурентоспособность.
Имеющиеся выставочные центры активно стремятся увеличить число проводимых мероприятий. Необходимо обратить внимание на то, что некоторые участники рынка делают акцент не на рост количества выставок, а на их укрупнение и увеличение количества участников (экспонентов). Они целенаправленно сокращают количество мероприятий, фокусируясь на проведение более широкомасштабных, с привлечением значительного количества участников. Это сохраняет человеческий ресурс, не распыляя его на организацию большого числа малоэффективных выставок. При этом тематика проводимых выставок в Свердловской области весьма разнообразна (рис. 5).
Основной объем выставочных мероприятий, которые проводятся в Екатеринбурге, — это выставки в сферах промышленности, строительства и недвижимости. Доля выставок в данных сферах составила почти треть от общего количества проведенных мероприятий. Также популярностью пользуются выставки-продажи эксклюзивной продукции и сельскохозяйственные ярмарки.
При решении вопроса об участии в той или иной выставке на первое место выдвигаются вопросы качества и эффективности проведения мероприятий. Ключевым фактором выбора в конечном итоге является то, насколько тщательно организатор проработал стратегическую концепцию самой выставки, а также какой сервис он может предложить компании-экспоненту, помимо технического обслуживания стенда, чтобы косвенно повысить результативность участия.
Центром выставочной деятельности региона является Екатеринбург как столица крупнейшего федерального округа России, занимающий лидирующие позиции по важнейшим отраслям развития экономики страны. Как административный центр УрФО г. Екатеринбург выполняет функции выставочного центра для всего региона, помимо указанного г. Екатеринбург является центром пересечения основных транспортных узлов, международных транспортных коридоров и потоков, в г. Екатеринбурге расположены офисы крупных международных компаний и организаций, дипломатических представительств.
Объем выставочных площадей Екатеринбурга на сегодняшний день составляет около 70 тыс. кв. м, причем объем качественных специализированных площадок, по данным Комитета по организации бытового обслуживания на-
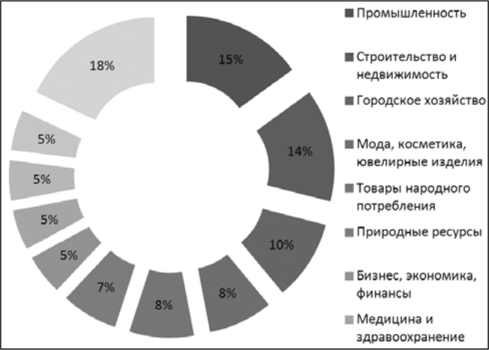
Рис. 5. Структура тематической направленности выставок Свердловской области в 2015 г.; в %
селения администрации Екатеринбурга, — 56,7 тыс. кв. м. (табл. 3, 4).
Коэффициент загруженности выставочных площадей Екатеринбурга находится на низком уровне. Так, по итогам 2015 г., по данным Комитета по организации бытового обслуживания населения администрации Екатеринбурга, этот показатель составил 32%. По мнению экспертов, низкий уровень загрузки выставочных комплексов связан в основном с сокращением количества проводимых мероприятий и с увеличением выставочных площадей в городе. Для сравнения, коэффициент загруженности выставочных площадей Москвы и Санкт-Петербурга составил около 70%.
В Екатеринбурге, по мнению игроков рынка, наблюдается дефицит небольших выставочных площадок объемом в 1—3 тыс. кв. м. Это оказывает влияние на количество проводимых малобюджетных выставочных мероприятий, количество которых сокращается. Так, по данным администрации Екатеринбурга, в 2015 г. доля мелких выставок составила 34,5% в общем количестве проведенных выставок.
При этом весьма существенную проблему в целом создает отсутствие концепции развития выставочно-ярмарочной деятельности в г. Екатеринбурге как административном центре УрФО, отсутствие в г. Екатеринбурге международной выставочной инфраструктуры, крупных российских и международных технических организаторов, организаторов крупных выставочноконгрессных мероприятий международного масштаба.
В заключение вышеизложенного необходимо особо отметить то, с чем связано долгосрочное
Таблица 3
Рейтинг выставочных центров Екатеринбурга по выставочной площади на 01.10.15
|
№ |
Название |
Выставочная площадь на 01.10.15, кв. м. |
Структура выставочной площади на 01.10.13, кв. м. |
Кол-во выставочных павильонов |
Максимальная высота выставочных павильонов,м |
Год постройки/ реконструкции |
|
|
Закрытая экспозиция |
Уличная экспозиция |
||||||
|
1 |
МВЦ «Екатеринбург ЭКСПО» |
110 000 |
50 000 |
60 000 |
4 |
12-15. |
2011 |
|
2 |
Центр культуры «Урал» |
5 204 |
1 704 |
3 500 |
4 |
9 |
1969/2008 |
|
3 |
КОСК Россия |
4 700 |
2 700 |
2 000 |
2 |
н/д |
1998 |
|
4 |
ГРВЦ «ИнЭкспо» |
2 500 |
2 500 |
0 |
1 |
4,08 |
2004 |
|
5 |
Выставочный икон-гресс-центр PANORAMA Apart & Business Hotel |
1 866 |
1 866 |
0 |
1 |
н/д |
2011 |
Таблица 4
Лидеры по количеству выставок
|
№ |
Название |
Кол-во выставок, проведенных в ком-плексе в 2012-1 п/г 2013 гг. |
Структура кол-ва выставок, проведенных в комплексе в 2012-1 п/г 2013 гг. |
|
|
На территории комплекса |
Выездные |
|||
|
1 |
МВЦ «Екатеринбург ЭКСПО» |
45 |
45 |
0 |
|
2 |
ГРВЦ «ИнЭкспо» |
33 |
7 |
26 |
|
3 |
КОСК «Россия» |
26 |
24 |
2 |
|
4 |
Центр культуры «Урал» |
6 |
6 |
0 |
развитие выставочной деятельности в г. Екатеринбурге:
- — увеличение количества международных выставочно-ярмарочных мероприятий;
- — укрупнение выставок за счет проведения новых тематик, которые привлекут большее количество экспонентов и посетителей;
- — акцент на инновационную направленность выставок, проведение отраслевых выставок стран с национальным предложением экспонируемых товаров (продуктов).
Основные выводы
Анализ выявленных факторов развития делового туризма в Свердловской области позволил выявить такую проблему, как, в целом, недостаточная развитость рынка специализированных деловых услуг.
Кроме того, отсутствие необходимой инфраструктуры затрудняет деятельность российских профессиональных компаний, создает проблемы для грамотной организации деловых путешествий или мероприятий, усложняет взаимодействие с родственными международными и национальными структурами.
Сегодня г. Екатеринбургу необходим выпуск каталога по деловому туризму, где были бы представлены существующие в городе бизнес-отели и их возможности, конгресс-холлы, биз-нес-центры.
Анализ развития туристского комплекса г. Екатеринбурга выявил возможность специализации города на деловом туризме. Глобализация экономики и связанная с этим процессом интенсификации деловых, научных и культурных связей превратили деловой туризм в одну из ведущих и наиболее динамично развивающихся отраслей. За невиданно быстрые темпы роста деловой туризм признан экономическим феноменом XX в., и в наступившем веке его роль будет продолжать расти. По мнению зарубежных экспертов к 2020 г. количество только международных деловых поездок возрастет в три раза — с нынешних 564 млн в год до 1,6 млрд. При этом оборот увеличится в 5 раз — с 400 млрд долл, до 2 трлн долл. По данным американской организации «Круглый стол делового туризма», увеличение оборота в этой сфере на 1 млрд долл, приводит к созданию 100 тыс. новых рабочих мест.
Важно отметить, что ежегодные расходы совершающего деловую поездку бизнесмена в три раза превышают расходы обычного туриста. Именно этими обстоятельствами объясняется необходимость дальнейшего исследования проблематики понятийного аппарата, используемого в деловом туризме, особенностей его развития, разнообразие его видов и ряда других вопросов, необходимых для разработки методологического обеспечения по современному и прогрессивному развитию индустрии туризма в Свердловской области и г. Екатеринбурге.
В России десятки тысяч крупных и средних компаний, особенно в регионах, не охваченных корпоративным обслуживанием. Как правило, их руководители понятия не имеют о существовании индустрии делового туризма и специализированных фирмах. В этом смысле у всех российских участников рынка бизнес-туризма — колоссальные перспективы, особенно в регионах. Бизнес-туризм — один из наиболее капиталоемких видов туризма, он невозможен без инвестиций в развитие собственной материальной и управленческой базы. Но главное, что, в отличие от обычного туризма, оплата оказанных услуг производится корпорантом уже после их оказания, и оператор должен найти средства сам рассчитаться с партнерами. Вторым серьезным препятствием в развитии сектора деловых поездок, по нашему мнению, является экономическая нестабильность.
Изменение сложившейся ситуации возможно путем активизации деловой активности в регионе путем интенсификации потока бизнес-тури-стов, прибывающих как с индивидуальными деловыми целями, так и посещающих массовые конгрессно-выставочные мероприятия.
Литература
- 1. Виноградова Т.В., Закорин Н.Д., Тубелис Р.Ю. Технология продаж услуг туристской индустрии. М.: Академия, 2010. 240 с.
- 2. Гостиничное хозяйство Свердловской области в 2014— 2015 гг. Статистический бюллетень (шифр 08075).
- 3. Зорин И.В., Квартальной В.А. Энциклопедия туризма: справочник. М.: Финансы и статистика, 2004.
- 4. Морозова Н.Н. Деловой туризм как социально-экономический инструмент инновационного развития региона // Вестник Донского государственного технического университета. 2012. Т. 12. № 3 (64). С. 94—101.
- 5. Морозова Н.Н. К вопросу MICE-индустрии в структуре регионального рынка туристических услуг // Региональная экономика: теория и практика. 2012. № 18. С. 61-64.
- 6. Постановление Правительства Свердловской области от 25.12.2014 № 1219-ПП «О Стратегии развития внутреннего и въездного туризма в Свердловской области до 2030 года».
- 7. Синева Ю.С. Значение делового сегмента туризма для эффективного регионального развития // Международный научно-исследовательский журнал. 2016. № 1—2. С. 47-48.
- 8. Скопинцева Е. Медведев поручил удвоить турпоток // Экономика и жизнь. 2012. № 10. URL: http://www. eg-online. ru/article/162697
- 9. Сорокина H.A. Корпоративный туризм как вид делового туризма // Вестник Российской академии естественных наук (Санкт-Петербург). 2013. № 2. С. 95—97.
- 10. Территориальный орган Федеральной службы государственной статистики по Свердловской области. URL: http://svcrdl.gks.ru/
И. The International Association Meetings Market 2001-2010. Abstract for non-members. ICCA Statistics report // http:// www.iccaworld.com/
12. The International Association Meetings Market 2002-2011. Abstract for international associations, press, universities, students and consultants. ICCA Statistics report. // http:// www.iccaworld.com/
References
- 1. Vinogradova TV, Zakorin N.D., Tubelis R.Y. Tekhnologiya prodazh uslug turistskoy industrii [Sales Technology tourist industry services], Moscow, Academy PubL, 2010. 240 p.
- 2. Gostinichnoe khozyaystvo Svcrdlovskoy oblasti v 2014—2015 gg. Statisticheskiy byulleten’ (shifr 08075) [Hotel Industry of the Sverdlovsk region in 2014-2015. Statistical Bulletin (code 08075)].
- 3. Zorin I.V, Quarterly VA. Entsiklopediya turizma [Tourism Encyclopedia], Moscow, Finance and Statistics PubL, 2004.
- 4. Morozova N.N. Delovoy turizm kak sotsial'no-ekonomicheskiy instrument innovatsionnogo razvitiya regiona [Business tourism as a socio-economic tool of innovative development of the region], Vestnik Donskogo gosudarstvennogo tekhnicheskogo universiteta [Bulletin of Don State Technical University], 2012, T. 12, I. 3 (64), pp. 94—101.
- 5. Morozova N.N. К voprosu MICE-industrii v strukture regional'nogo rynka turisticheskikh uslug [On the issue of MICE-industry in the structure of the regional market of tourist services], Rcgional'naya ekonomika: tcoriya i praktika [Regional economy: theory and practice]. 2012, I. 18, pp. 61—64.
- 6. Postanovlenie Pravitel'stvaSverdlovskoyoblastiot25.12.2014 N 1219-PP "O Strategii razvitiya vnutrennego i v"ezdnogo turizma v Sverdlovskoy oblasti do 2030 goda" [Resolution of the Government of Sverdlovsk region from 25.12.2014 N 1219-PP "On the Strategy for the Development of domestic tourism in the Sverdlovsk region up to 2030"]
- 7. Sineva Y.S. Znachenie delovogo segmenta turizma dlya effektivnogo regional'nogo razvitiya [The value of business tourism segment for effective regional development], Mezhdunarodnyy nauchno-issledovatel'skiy zhurnal [The International Research Journal], 2016, I. 1—2, pp. 47—48.
- 8. Skopintseva E. Medvedev poruchil udvoit' turpotok [Medvedev instructed to double the number of tourists], Ekonomikaizhizn' [Economy and life], 2012,1. 10. Available at: http: // www.eg-online.ru/article/162697.
- 9. Sorokina N.A. Korporativnyy turizm как vid delovogo turizma [Corporate tourism as a form of business tourism], Vestnik Rossiyskoy akademii estestvennykh nauk (Sankt-Peterburg) [Herald of the Russian Academy of Natural Sciences (St. Petersburg)]. 2013, 1.2, pp. 95—97.
- 10. Territorial'nyy organ Federal'noy sluzhby gosudarstvennoy statistiki po Sverdlovskoy oblasti [The territorial authority of the Federal State Statistics Service of the Sverdlovsk region]. Available at: http://sverdl.gks.ru/.
- 11. The International Association Meetings Market 2001-2010. Abstract for non-members. ICCA Statistics report. Available at: http://www.iccaworld.com/.
- 12. The International Association Meetings Market 2002-2011. Abstract for international associations, press, universities, students and consultants. ICCA Statistics report. Available at: http://www.iccaworld.com/.
Russian Journal of Management (2016). Vol. 4. Issue 4 (22): 431—442
При цитировании этой статьи ссылка на DOI обязательна DOI 10.12737/22403
